오랜 전통을 바탕으로 이어온 경희대학교 금융학회
About SR
Introduction to SR
2003년 설립 이래, 체계적인 금융 교육과 실전 투자 경험을 통해 미래의 금융 전문가를 양성하고 있습니다.투자팀과 퀀트팀 모두 실전적인 프로젝트 경험을 지향합니다.
WHO WE AREResearch
Research
Network
Growth
SR은 2003년에 설립되어 현재까지 200명이 넘는 Alumni를 배출하였습니다. 이를 통해 금융권 진출의 기반을 닦고 실질적인 커리어 진입을 추구합니다.
2003년부터 200명이 넘는 알럼나이 배출
선후배 네트워크를 통한 실질적인 커리어 성장
SR CURRICULUM
체계적이고 밀도있는 커리큘럼을 통해 학회원들의 실질적인 실력 향상을 도모합니다.
01 / GUIDE SESSION
TRAINING
방학 전후로 2~3주간 스터디 혹은 프로젝트를 통해 학회활동에 필요한 필수적인 지식을 습득합니다.
02 / RESEARCH
Company Research
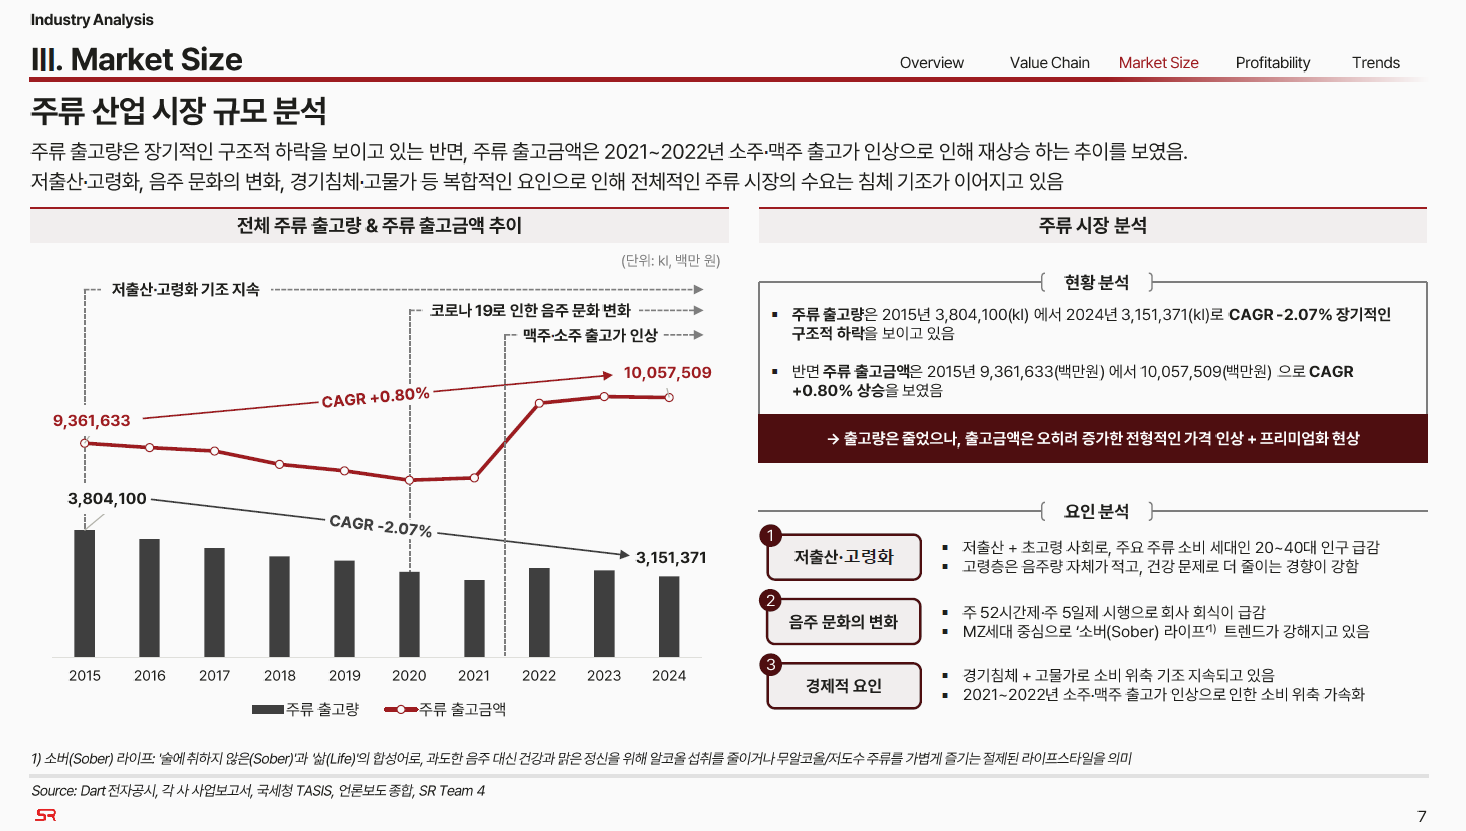
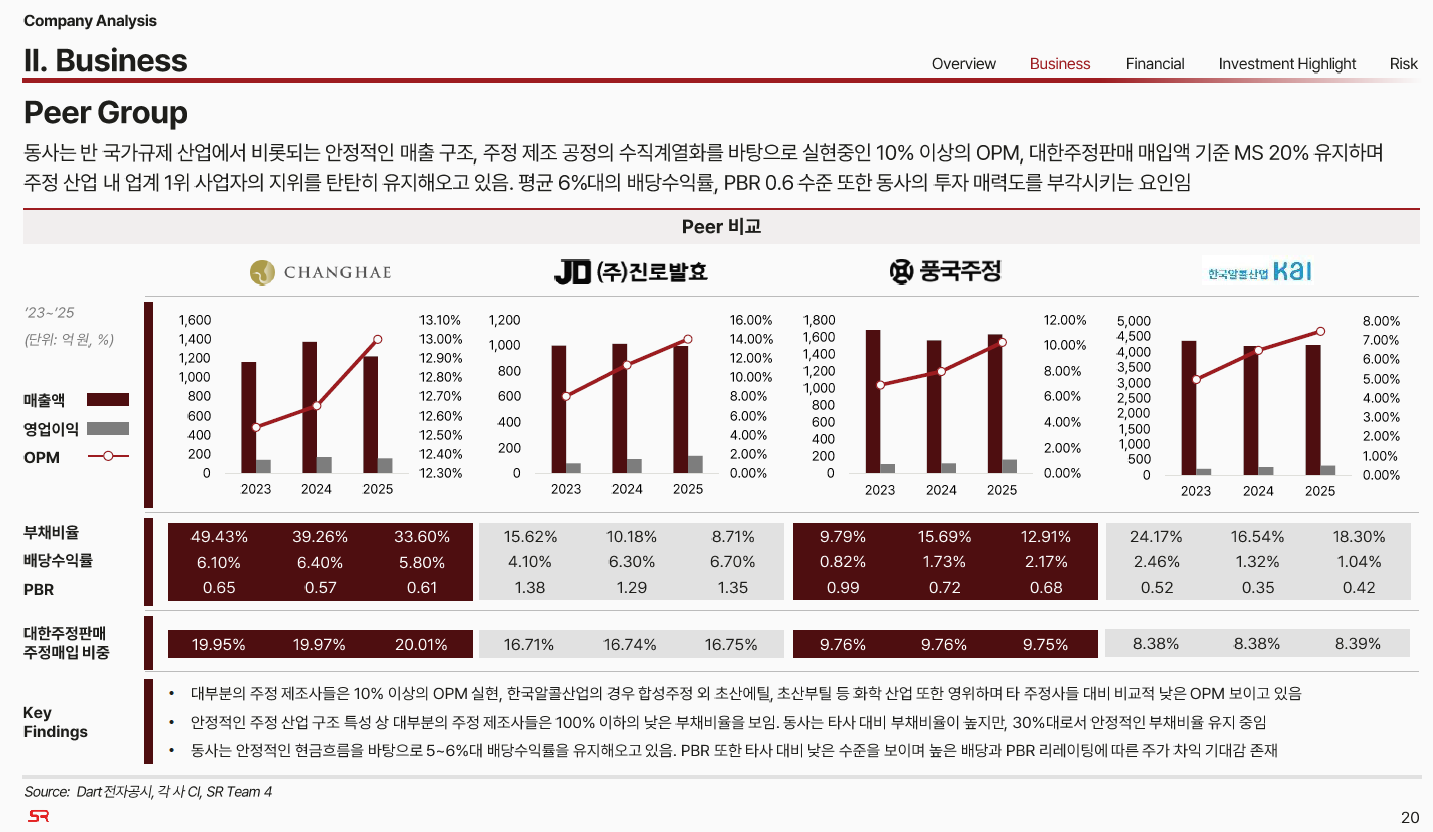
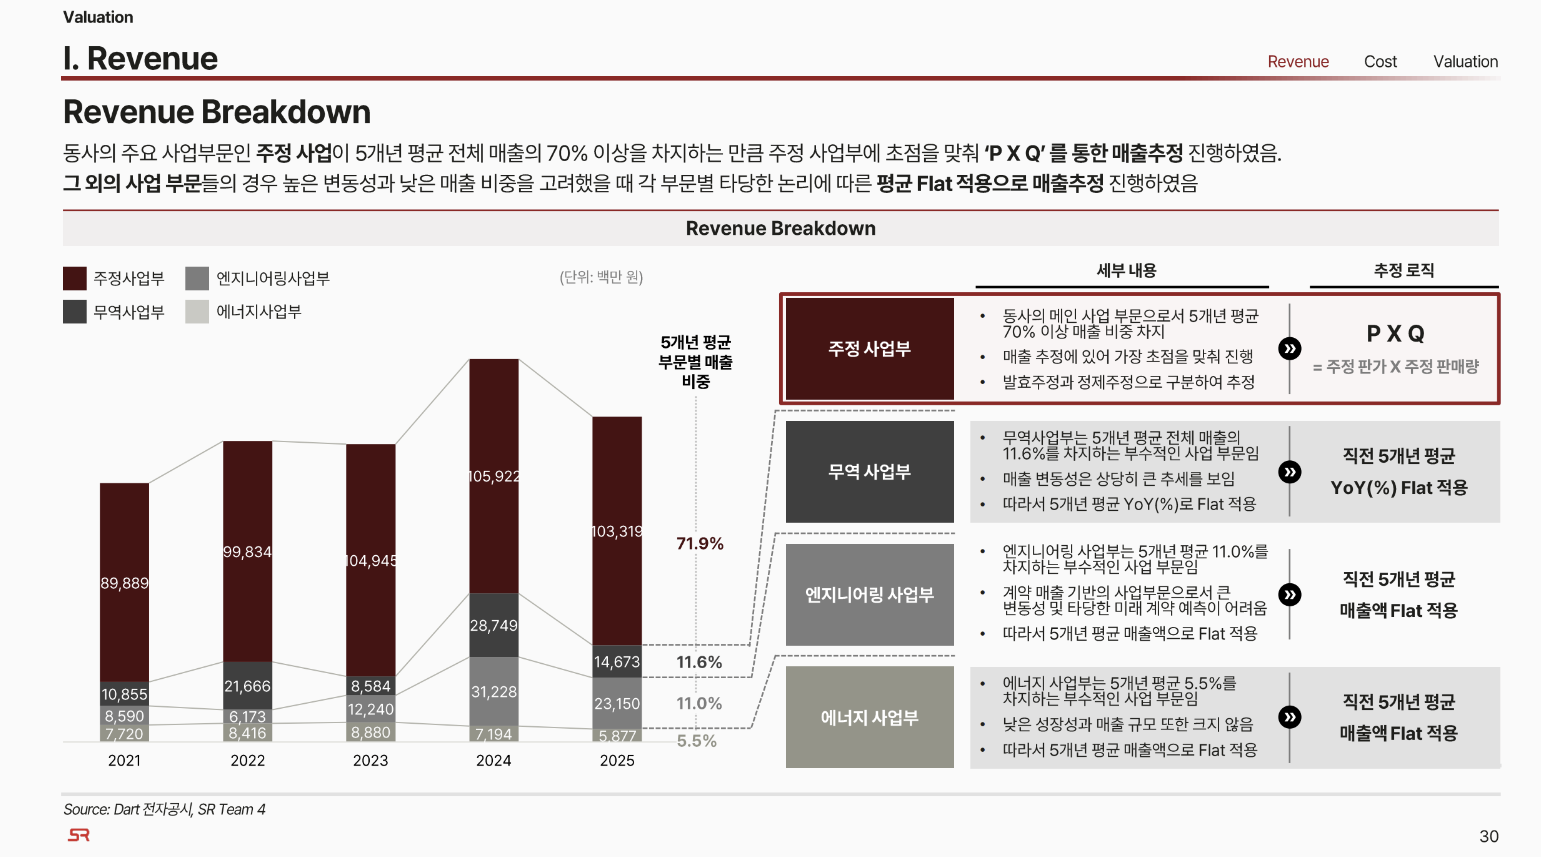
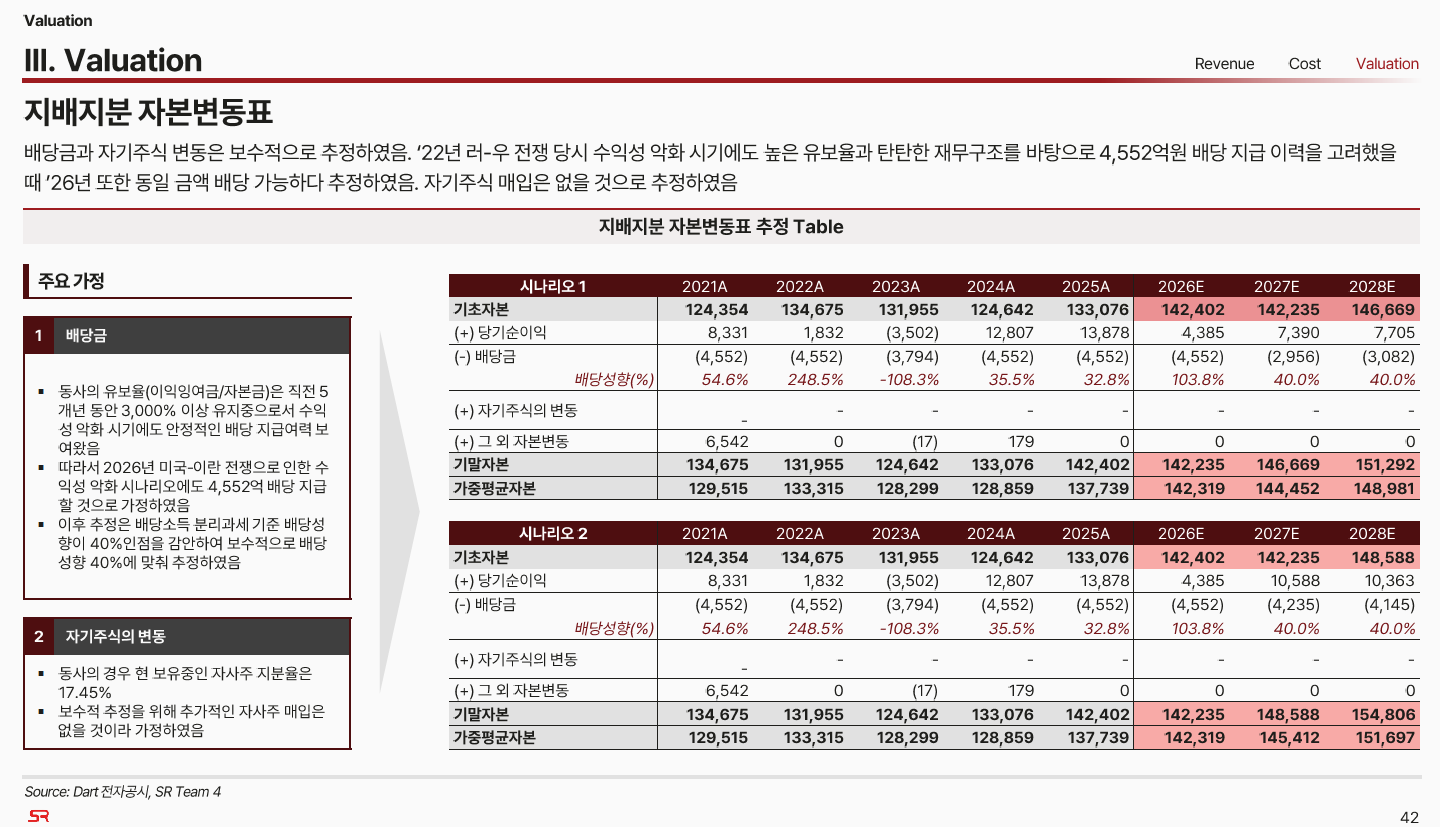
산업과 사업모델을 구조적으로 이해하고 재무제표와 핵심 KPI를 통해 기업의 경제성을 검증합니다.
03 / WORKSHOP
Networking
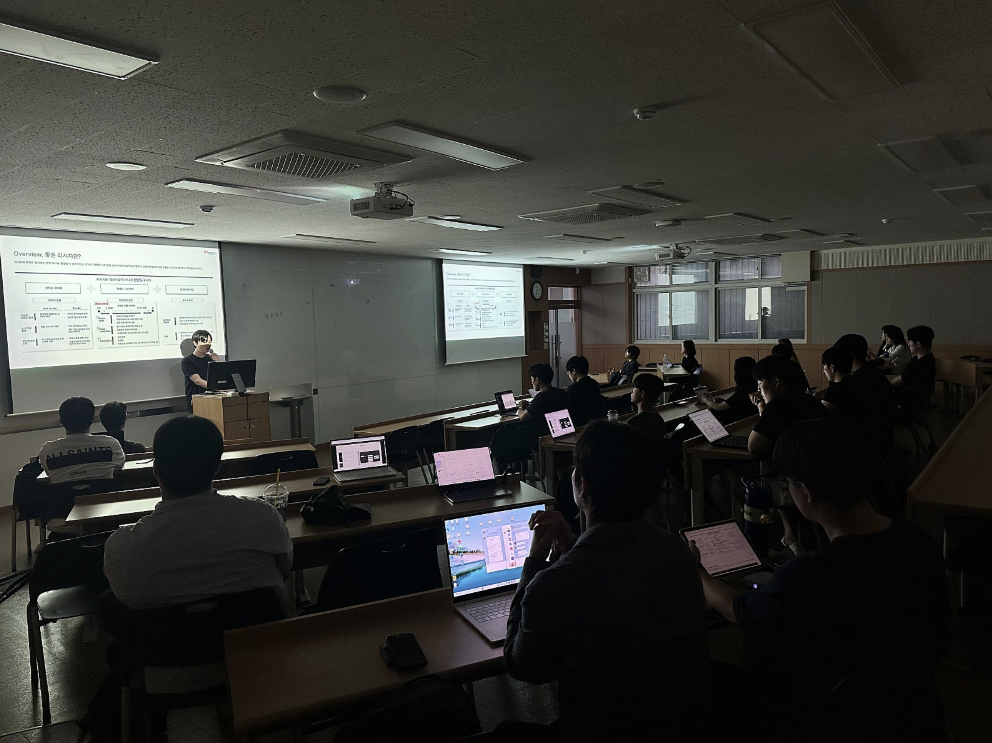
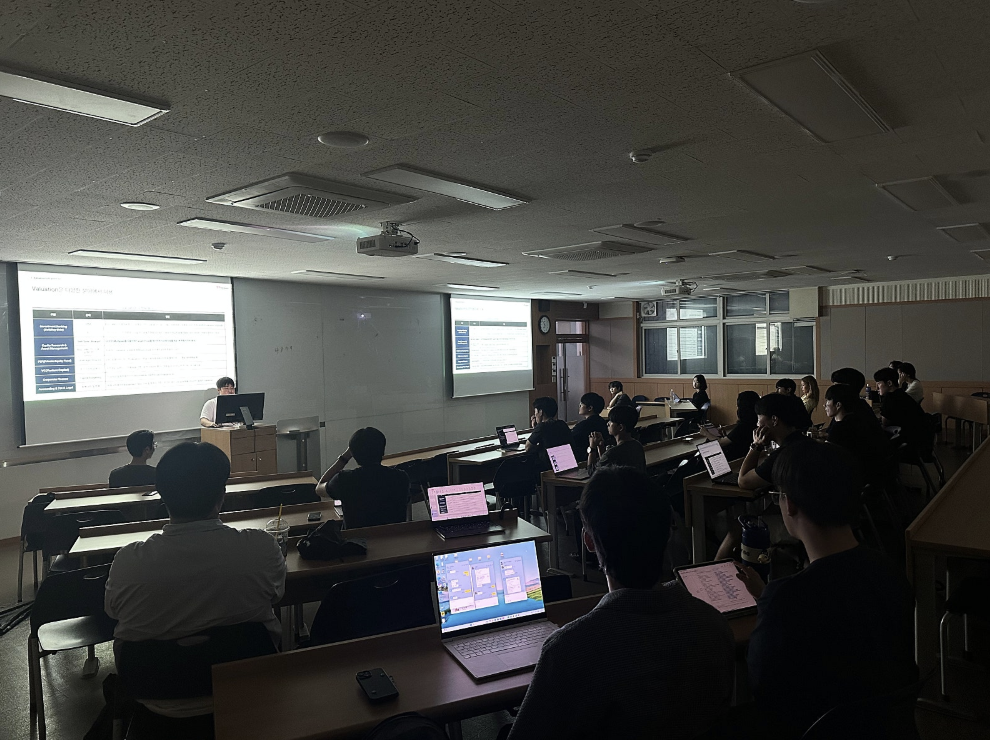
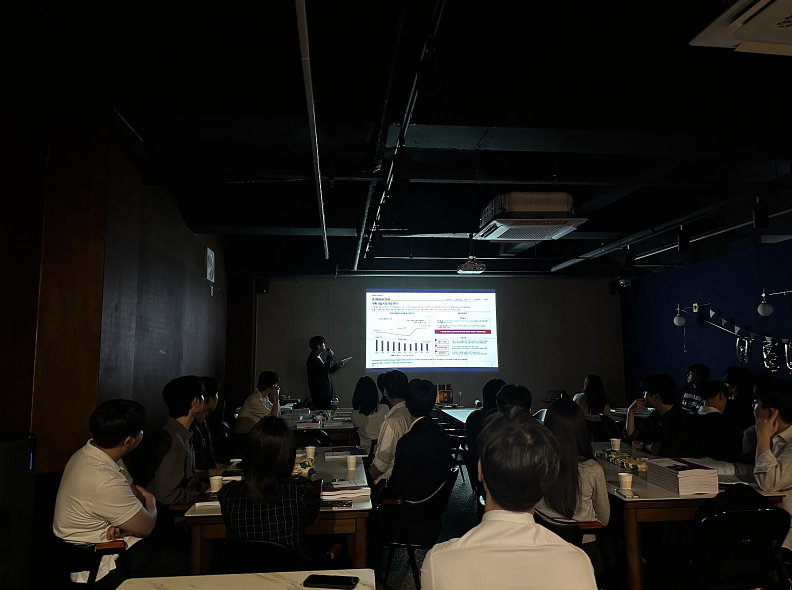
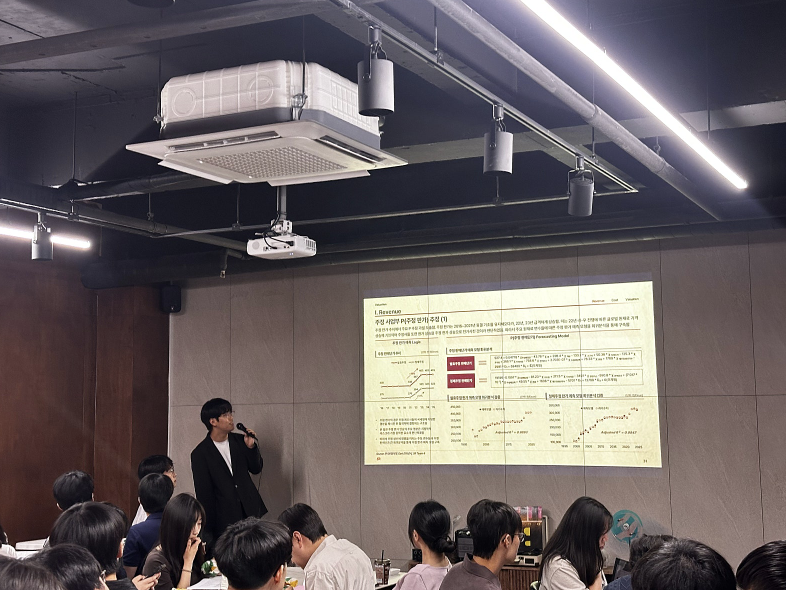
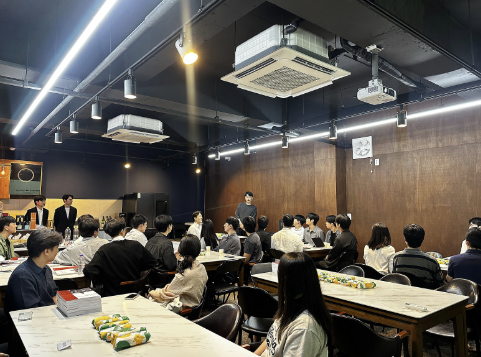
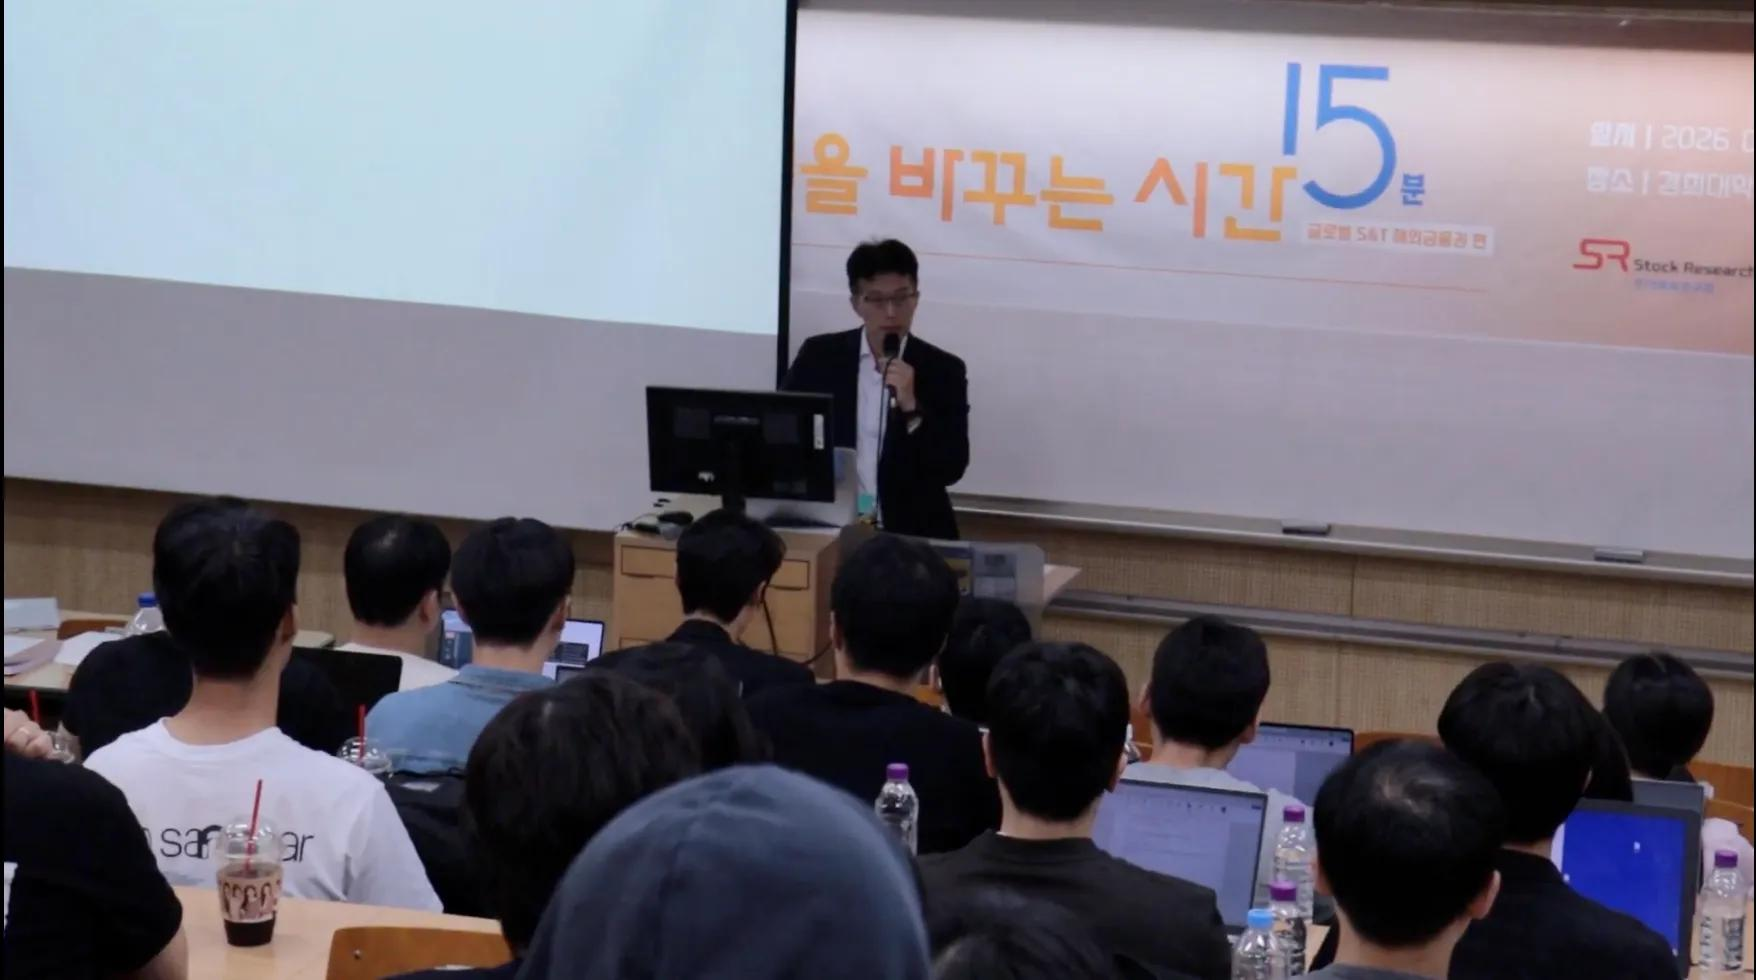
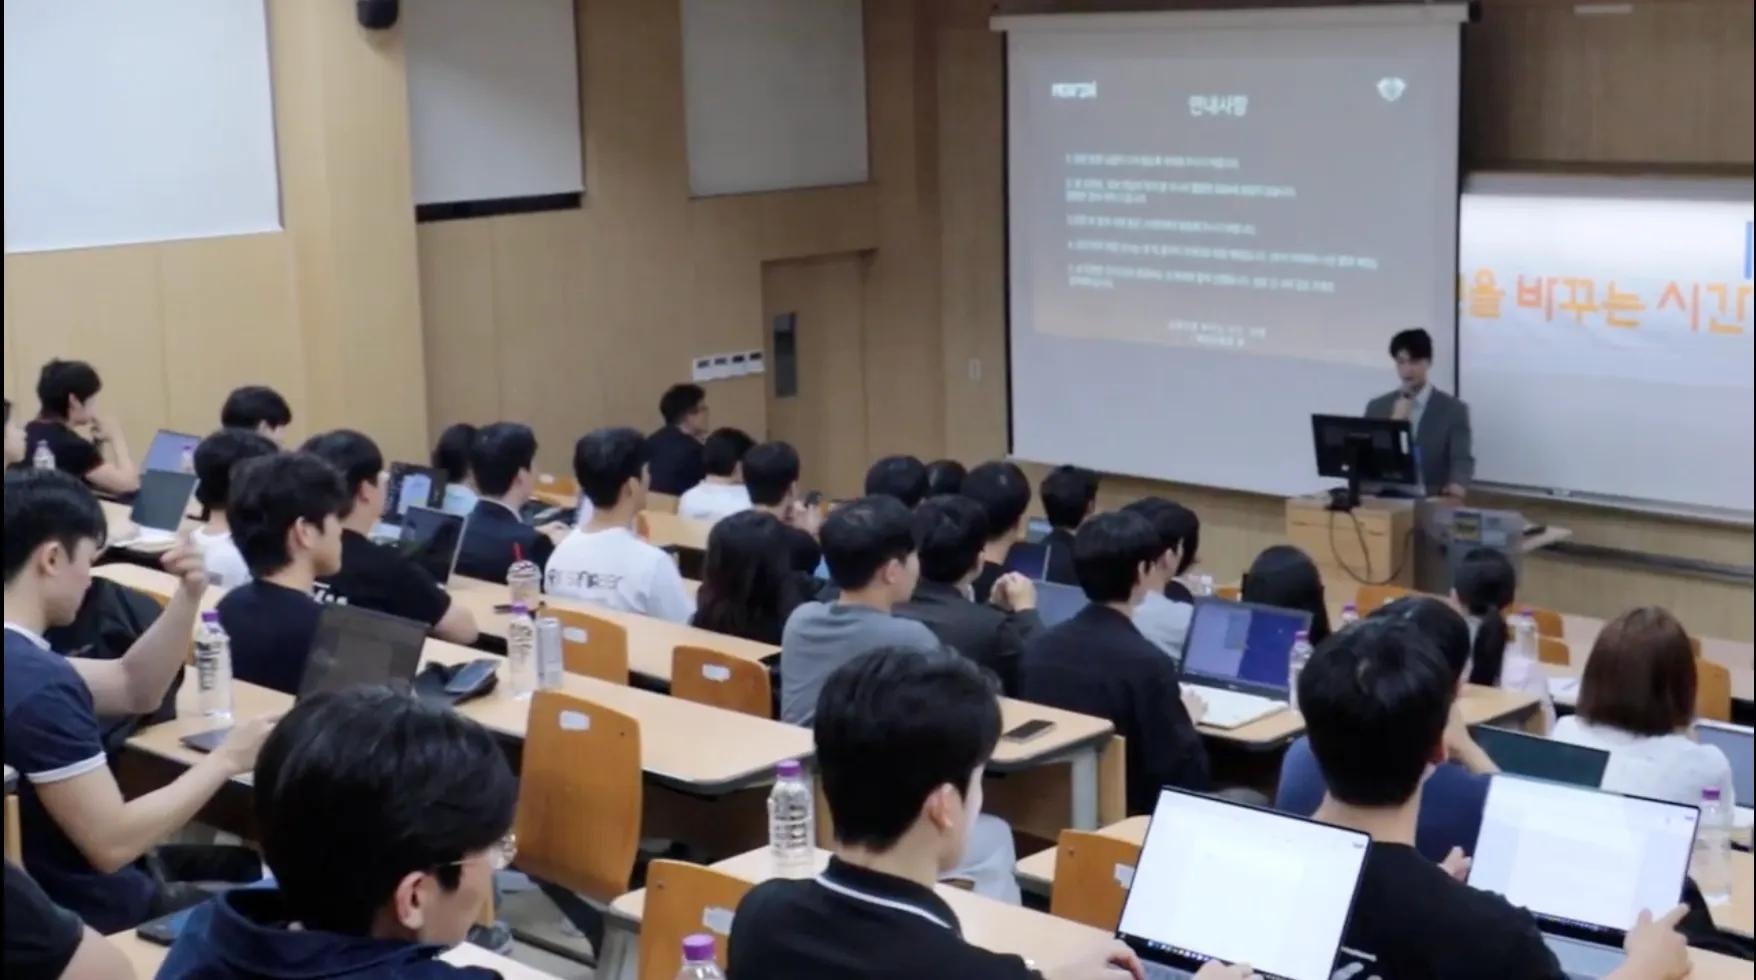
한 학기동안 준비한 리서치 결과물을 현직자분들 앞에서 발표합니다. 양질의 피드백과 네트워킹이 오가는 자리입니다.
04 / LECTURE
Guest Speaker Invitation
현직자 분들을 초청하여 향후 진로를 계획하고 인사이트를 공유합니다.
INVESTMENT TEAMINDUSTRY · COMPANY · VALUATION
INVESTMENT TEAM
투자팀 프로젝트
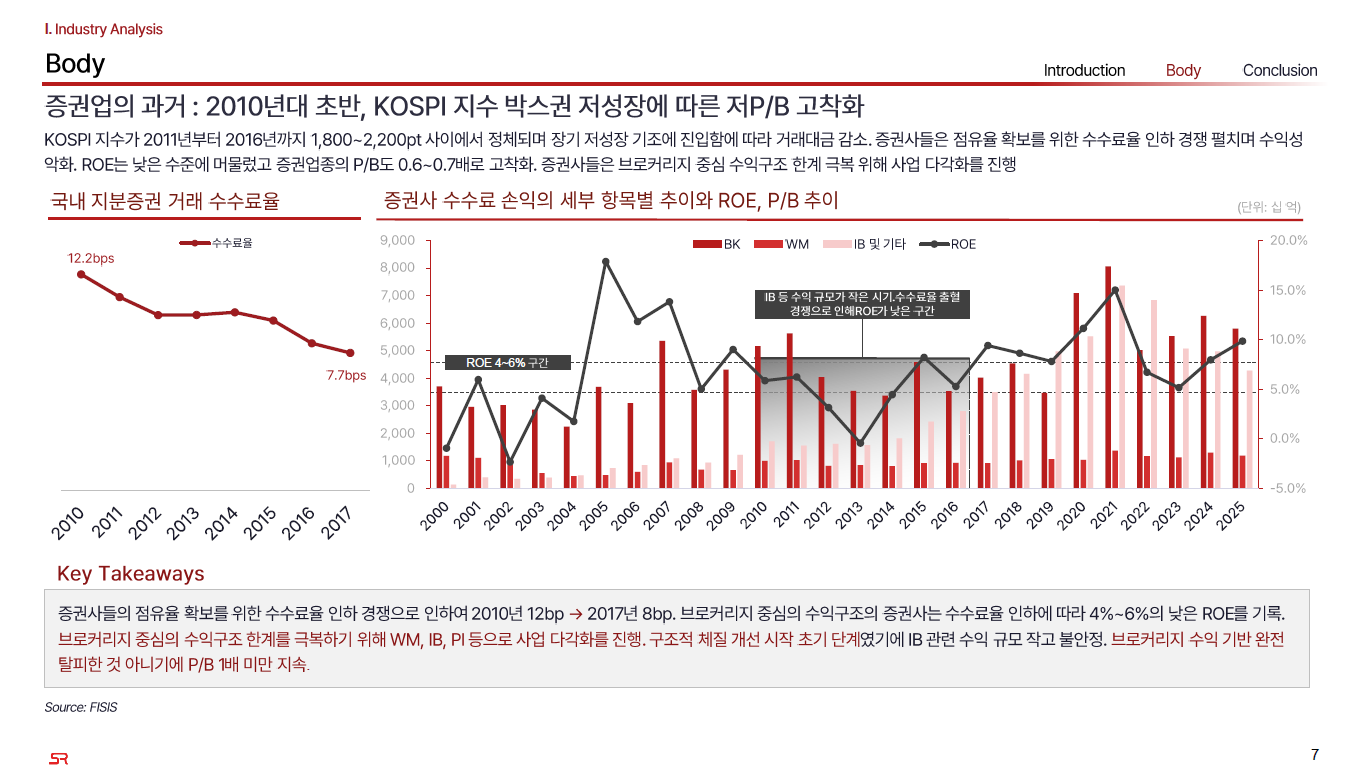
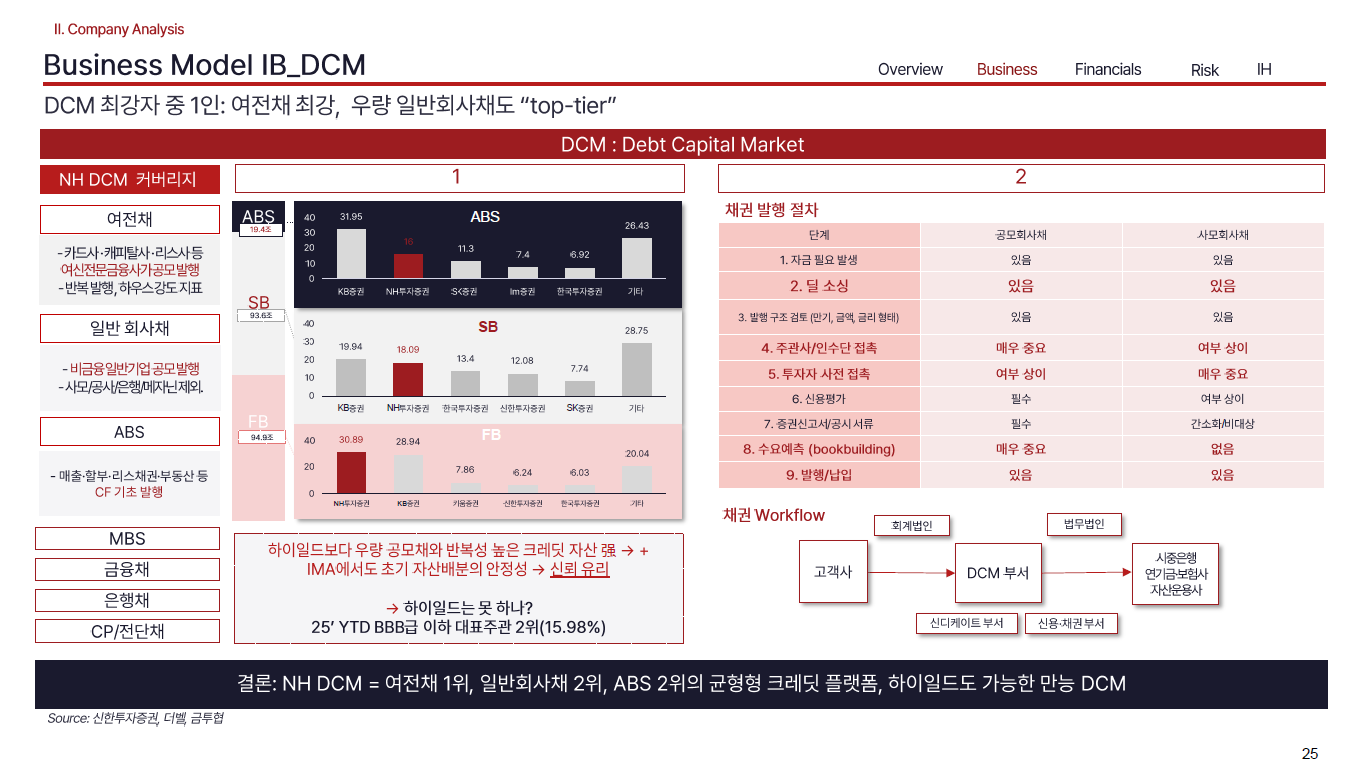
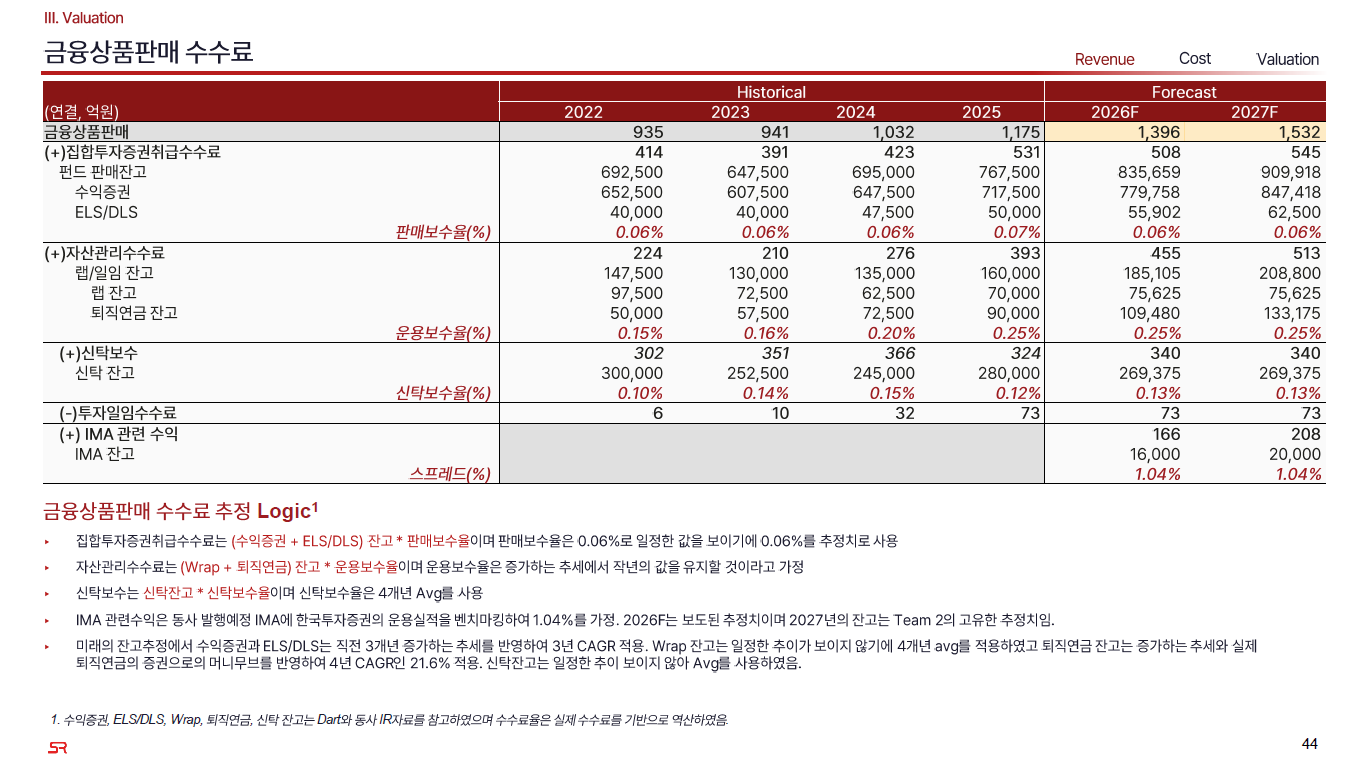
투자팀은 산업과 기업을 분석해 투자 포인트를 도출하고, 밸류에이션으로 결론을 검증합니다.
정규 세션에서 다룬 아이디어는 워크샵과 공개 리포트로 발전하며, 산업 분석부터 COMPS·DCF까지 한 흐름으로 정리됩니다.
산업과 밸류체인
수요·공급, 경쟁사, 규제, 기술 변화 등 기업 실적을 움직이는 산업 변수를 먼저 정리합니다.
기업 개요와 투자 포인트
사업부별 매출 구조, 마진, 성장 동력, 리스크를 검토해 핵심 투자 포인트를 좁힙니다.
COMPS·DCF 검증
동종 기업 비교와 현금흐름 기반 평가를 함께 사용해 목표 가치와 가정의 민감도를 점검합니다.
REQUIRED SKILLS
Investment Team
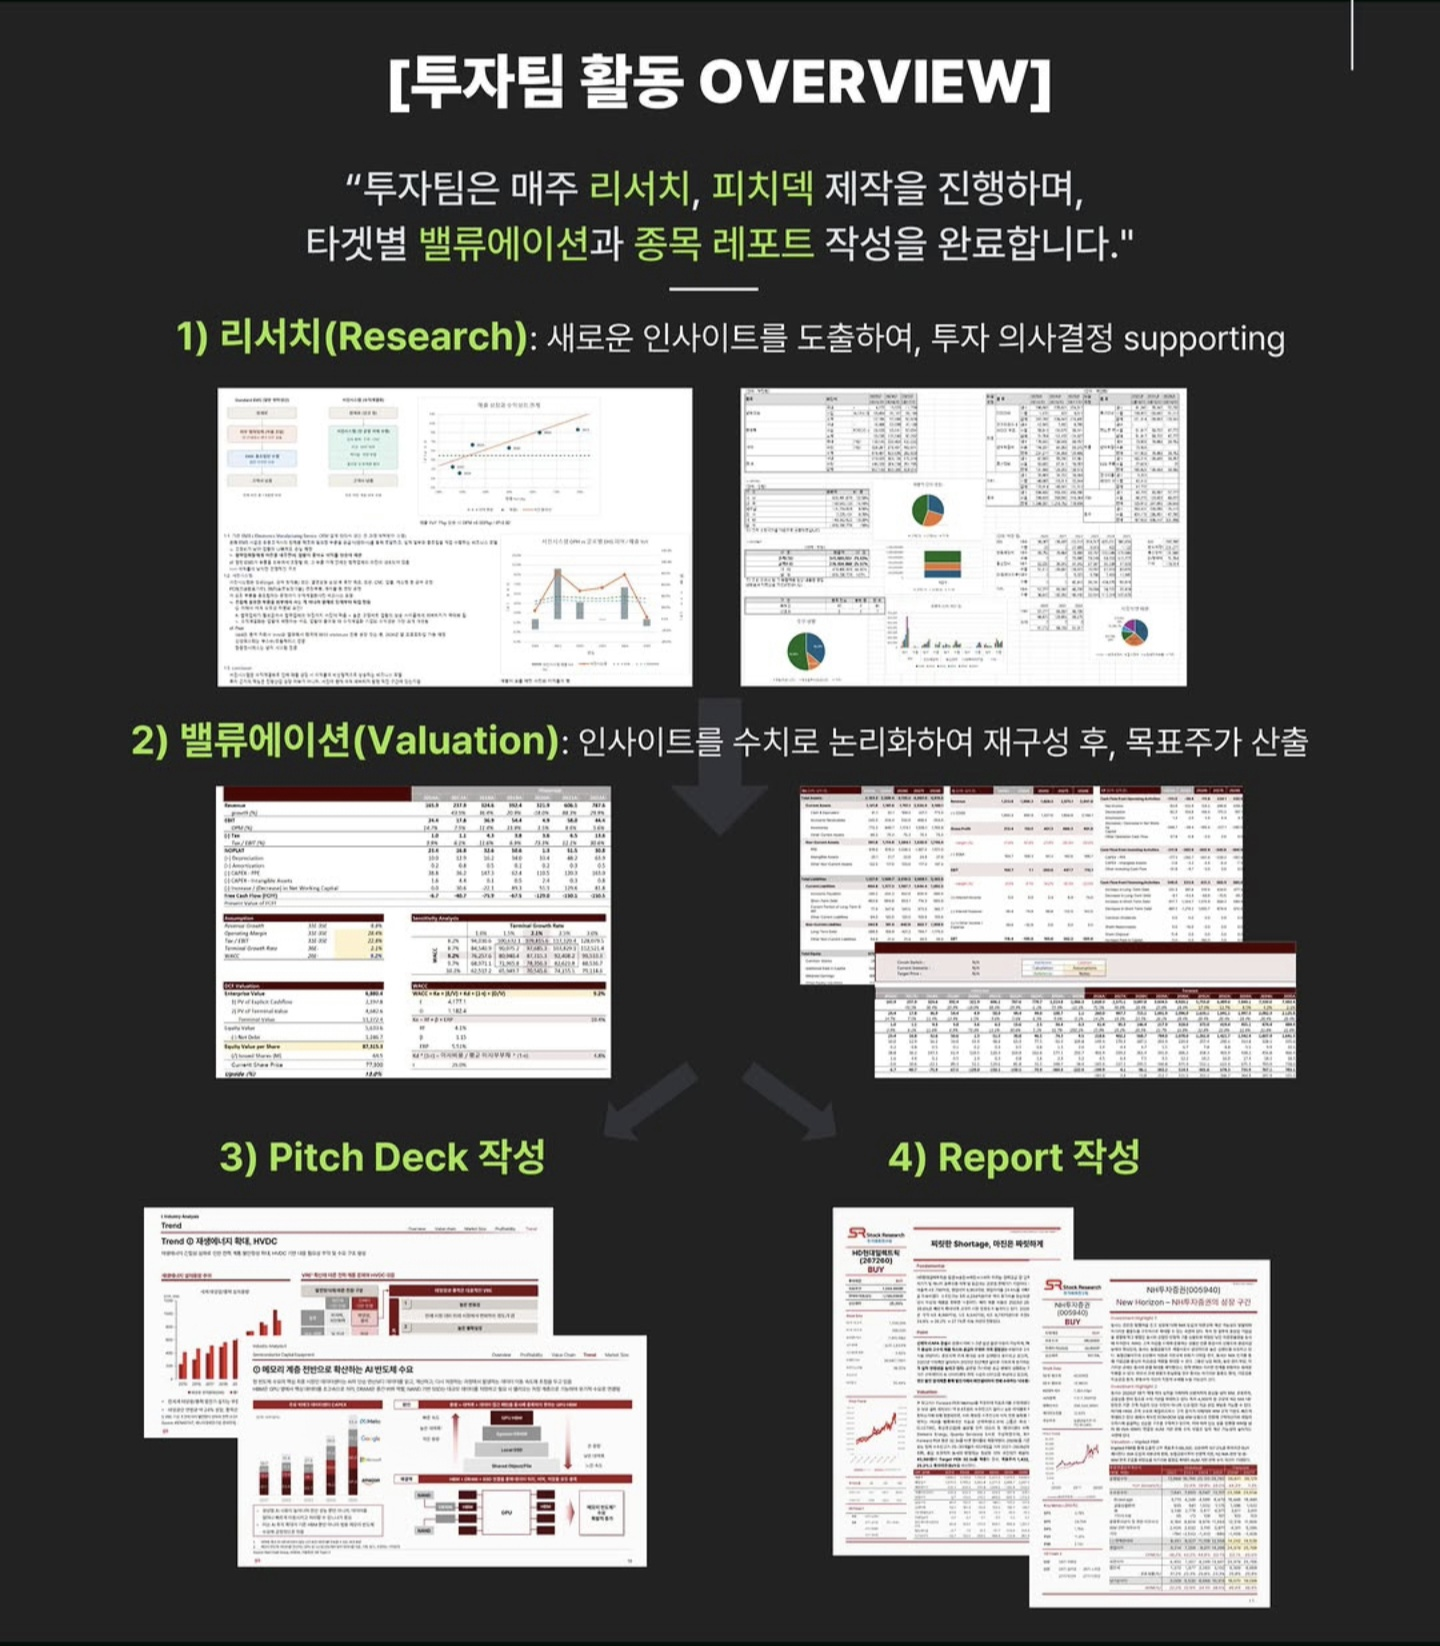
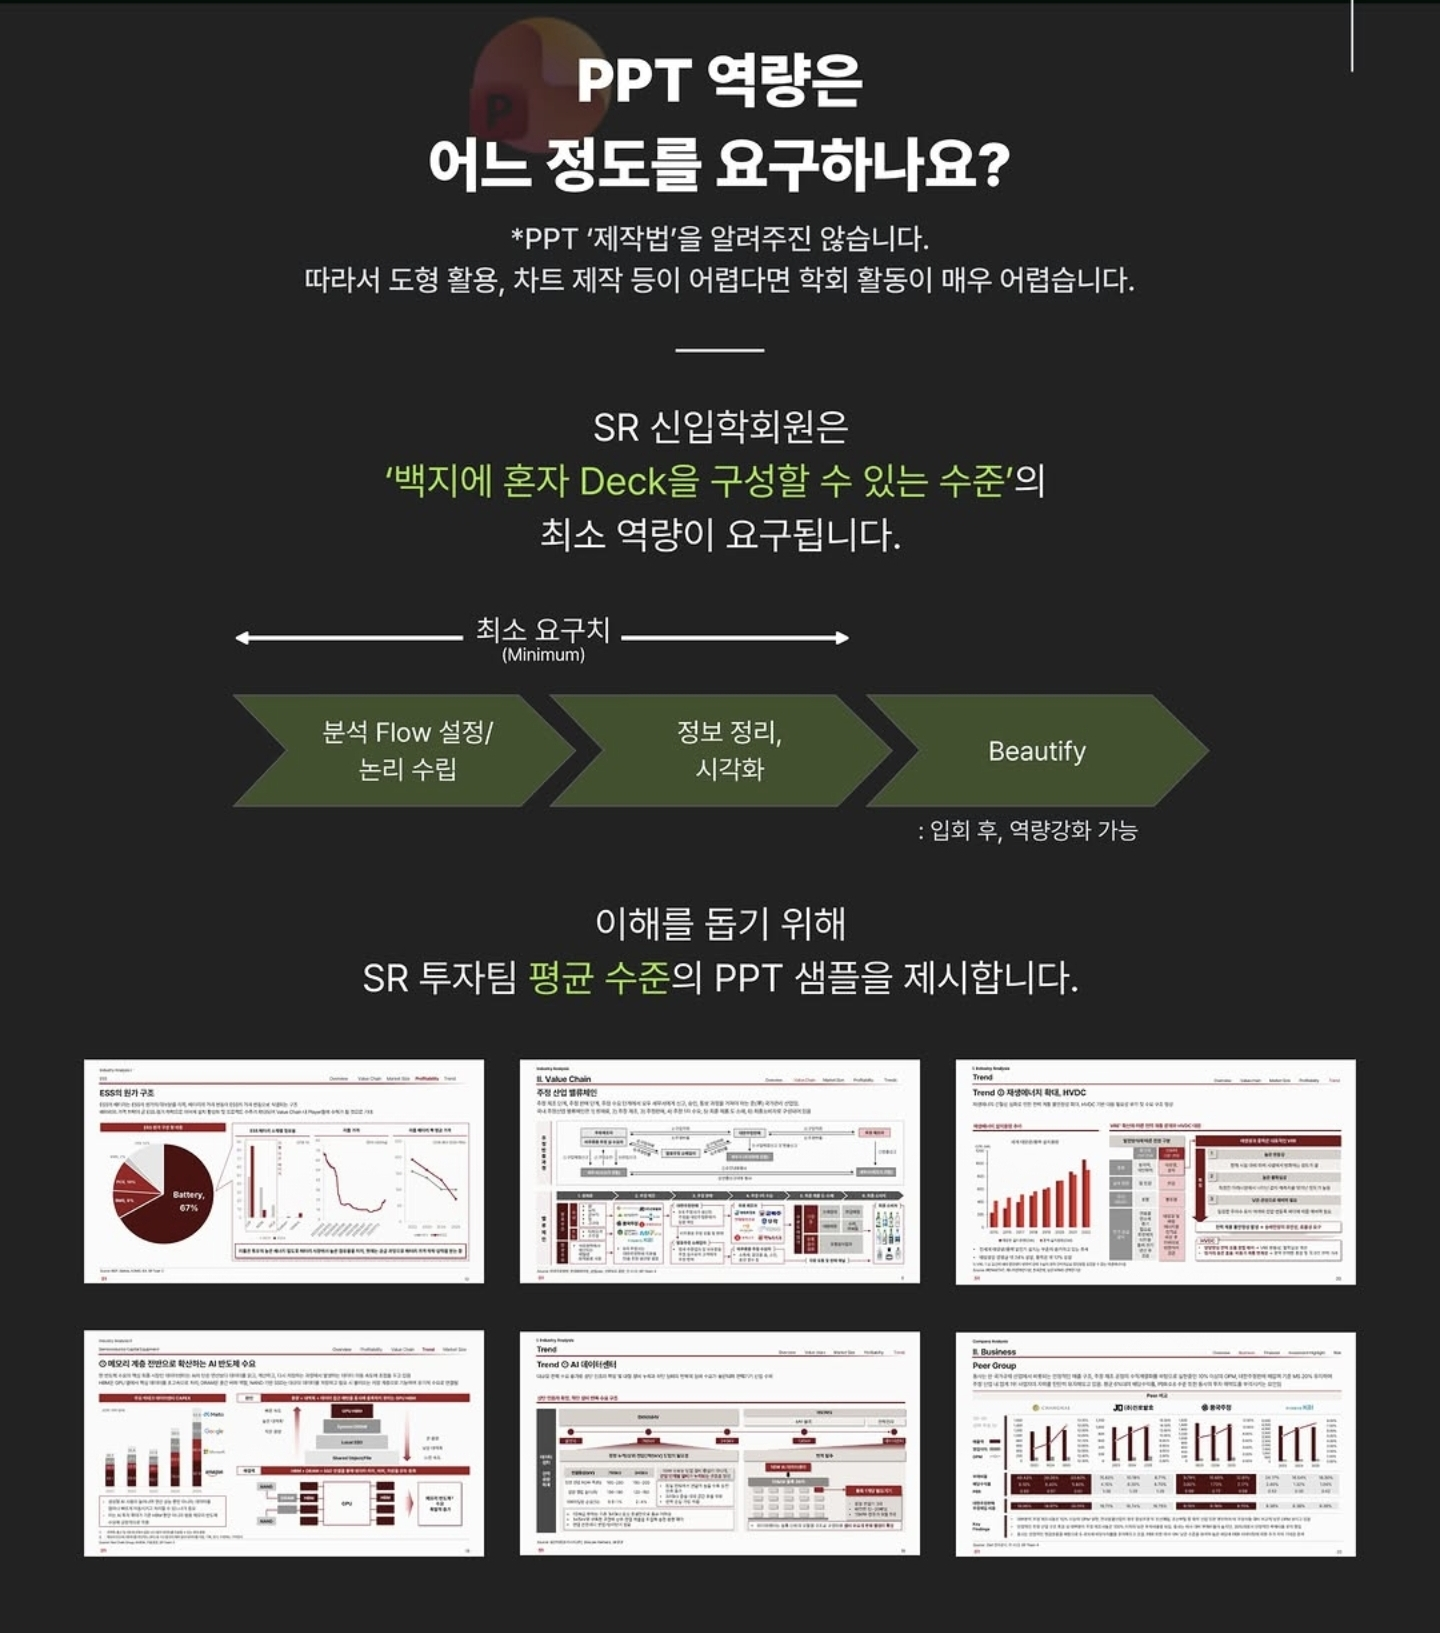
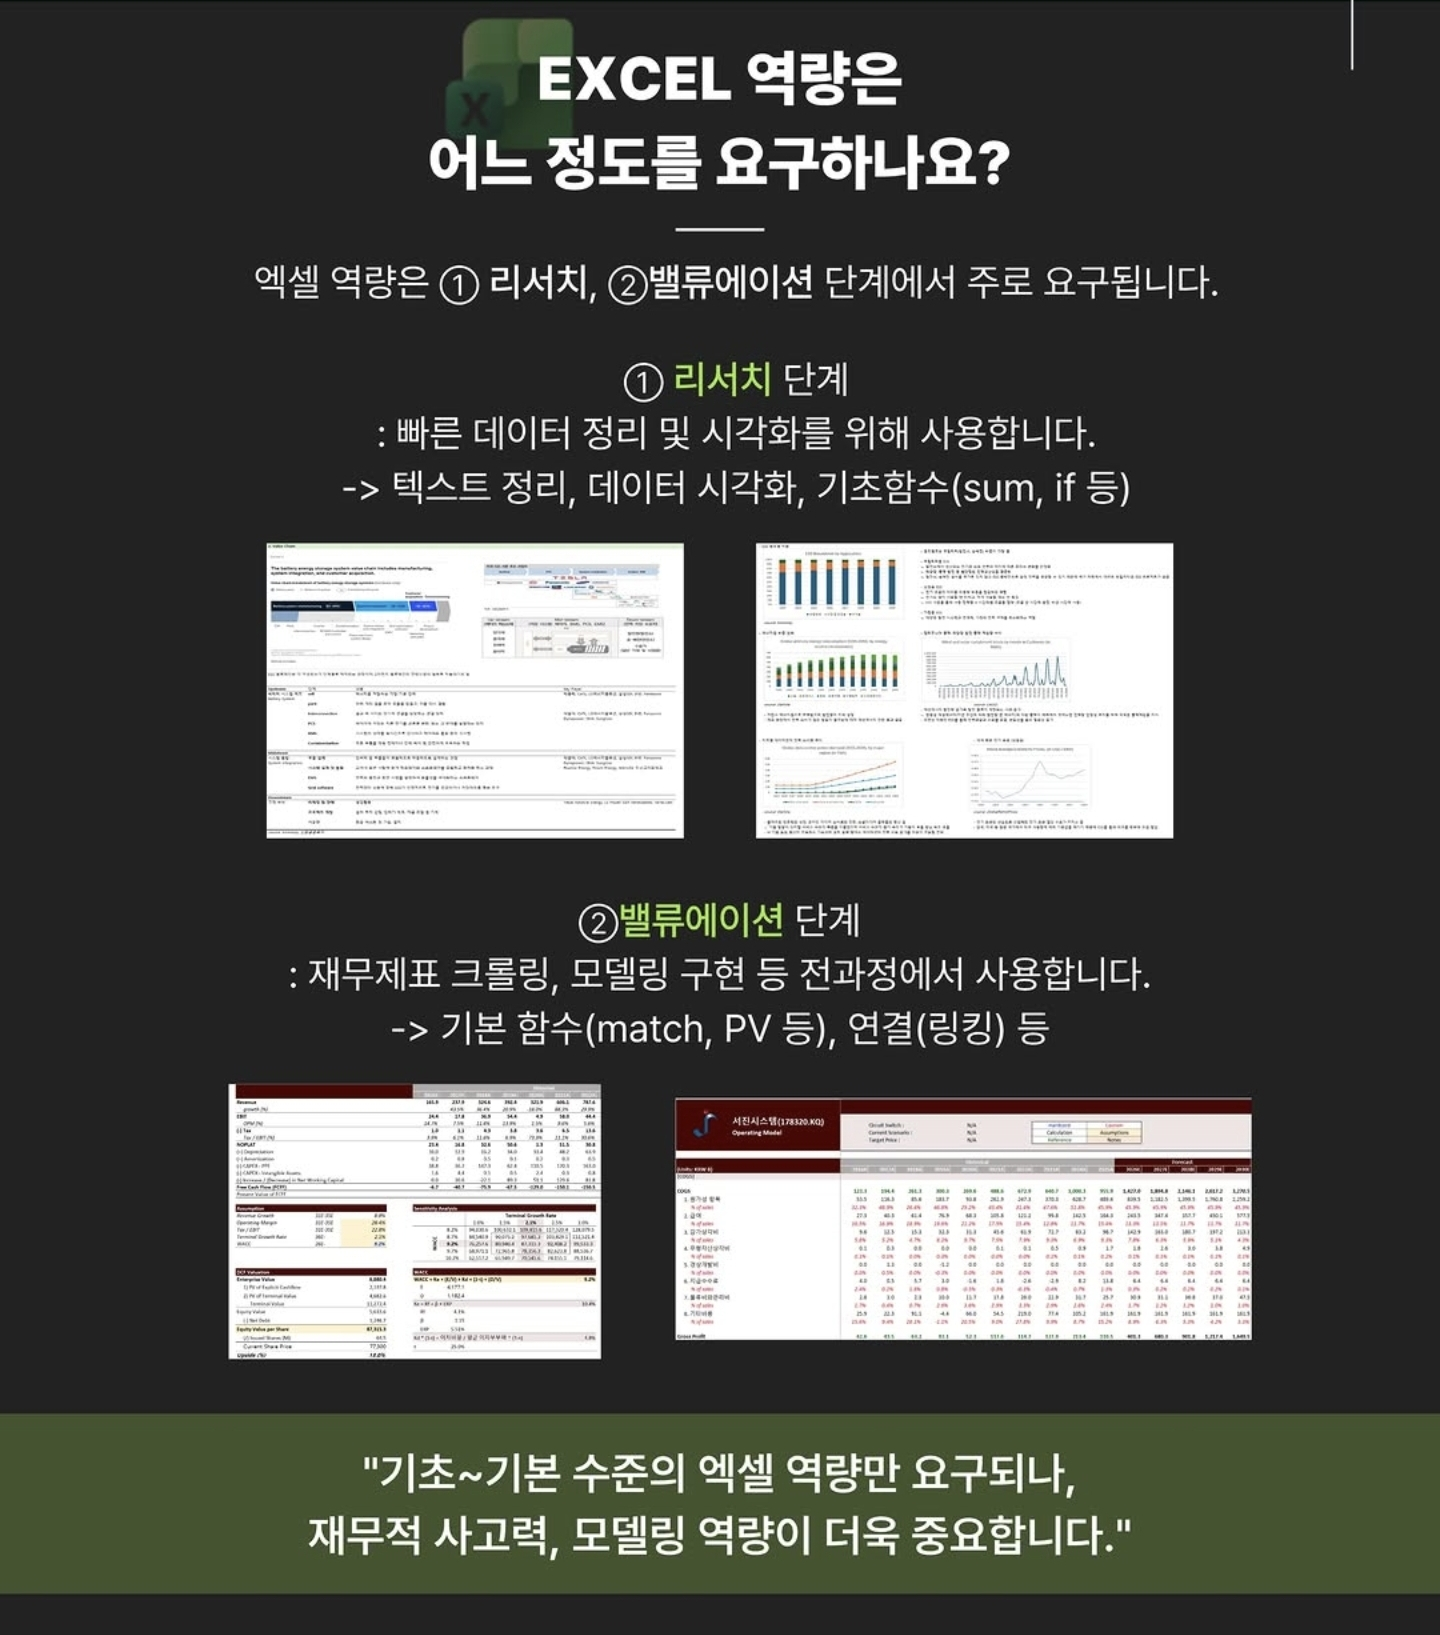
리서치부터 밸류에이션, Pitch Deck 제작까지 투자 아이디어를 완성하는 데 필요한 기본 역량을 소개합니다.
QUANT TEAMDATA · MODEL · RESEARCH
QUANT TEAM
퀀트팀 프로젝트
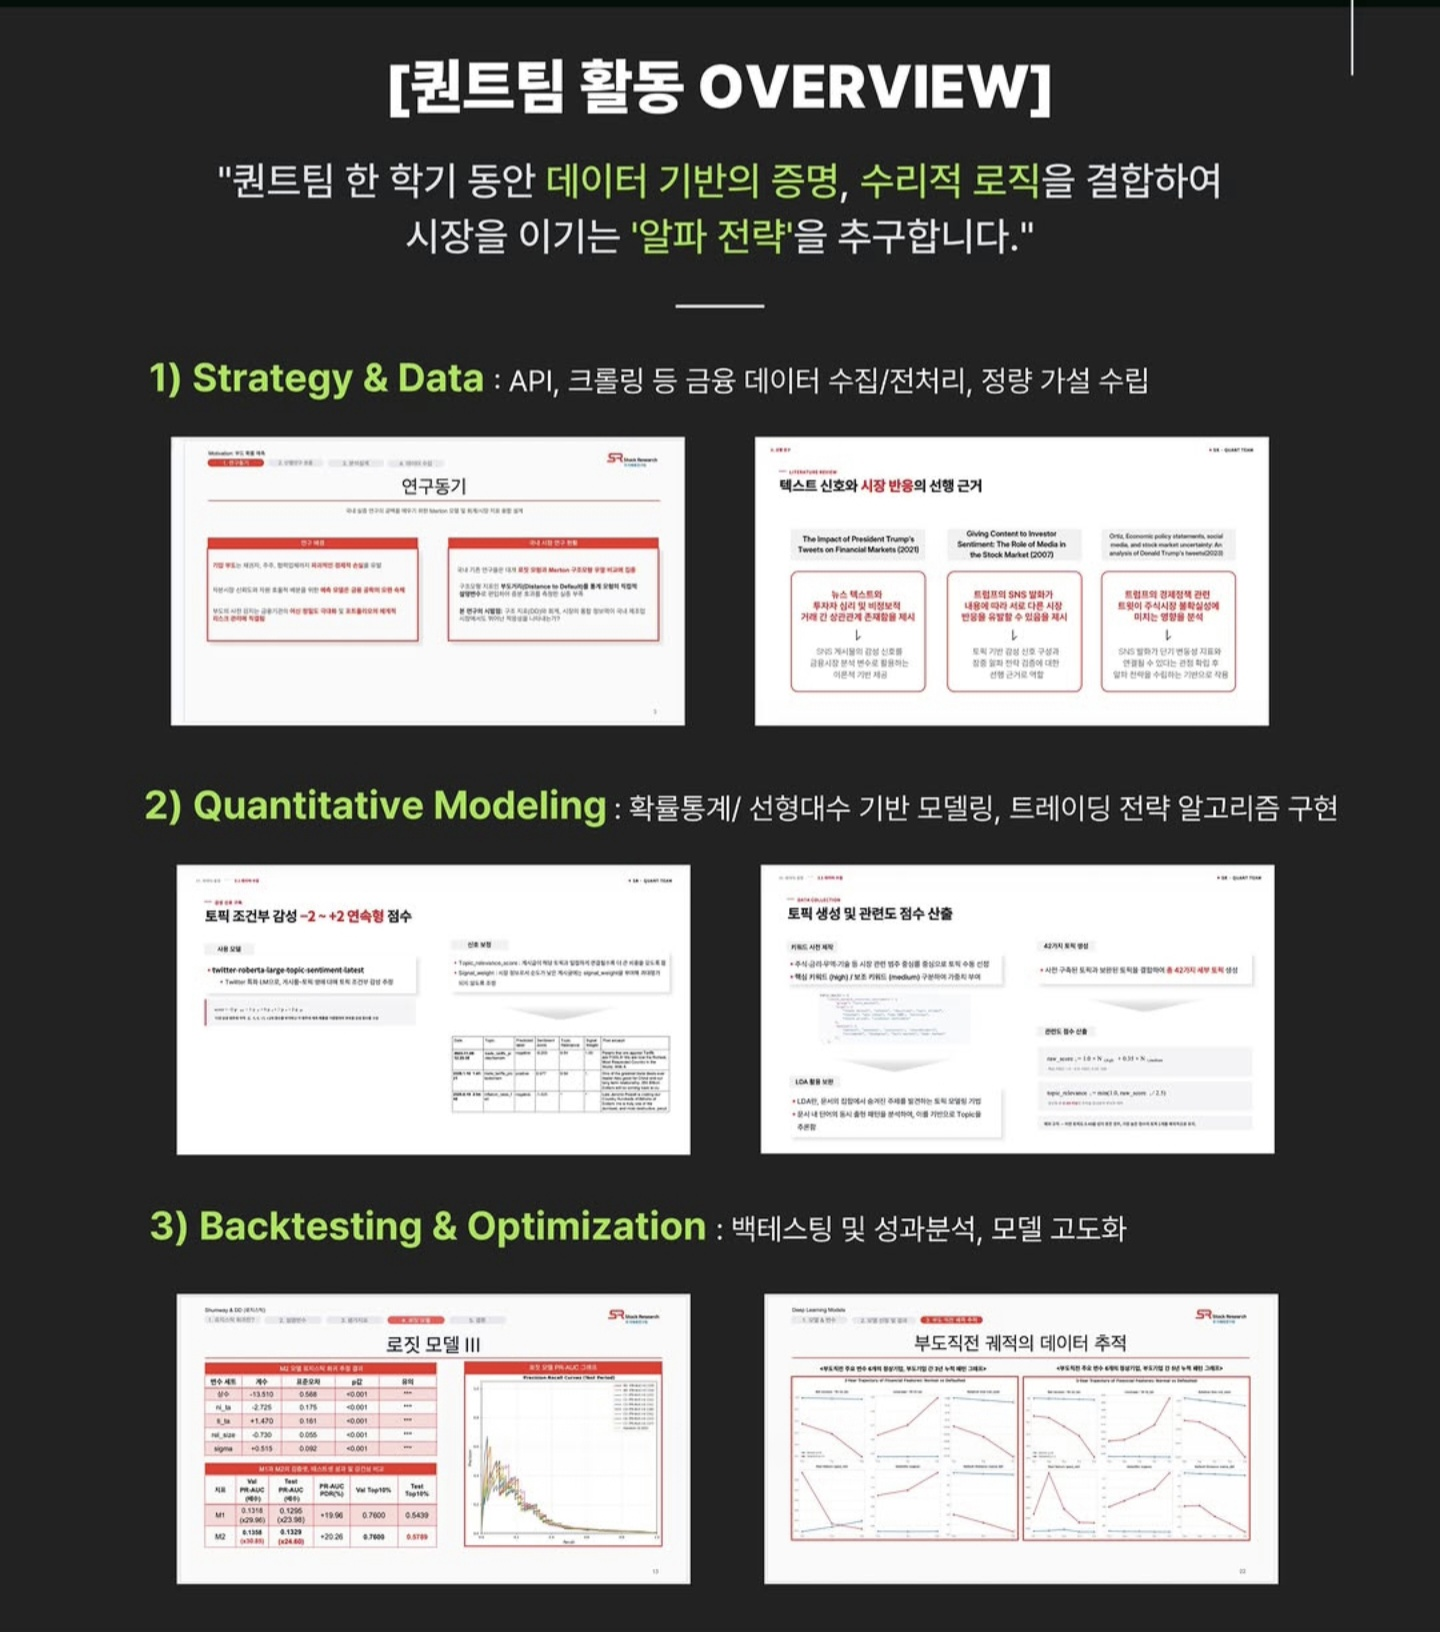
퀀트팀은 시장 데이터와 모델링을 활용해 전략의 재현 가능성과 예측 성능을 검증합니다.
공개 리서치에는 IQC 알파 수식, 유명인 SNS 기반 장중 알파, 부도확률 예측, LSTM 보조지표, 옵션 내재변동성 연구가 포함되어 있습니다.
문제 정의, 데이터 구축, 모델링, 성능 평가, 한계 정리까지 연구 보고서의 형식으로 완성합니다.
데이터 설계
가격, 재무, 텍스트, 파생상품 지표 등 문제에 맞는 데이터를 정의하고 검증 가능한 표본을 만듭니다.
모델링과 검증
회귀, 머신러닝, 딥러닝, 팩터 분석을 목적에 맞게 선택하고 교차검증과 성능지표로 결과를 확인합니다.
논문형 산출물
배경, 방법론, 결과, 결론을 갖춘 보고서로 정리해 전략의 활용 가능성과 한계를 명확히 남깁니다.
REQUIRED SKILLS
Quant Team
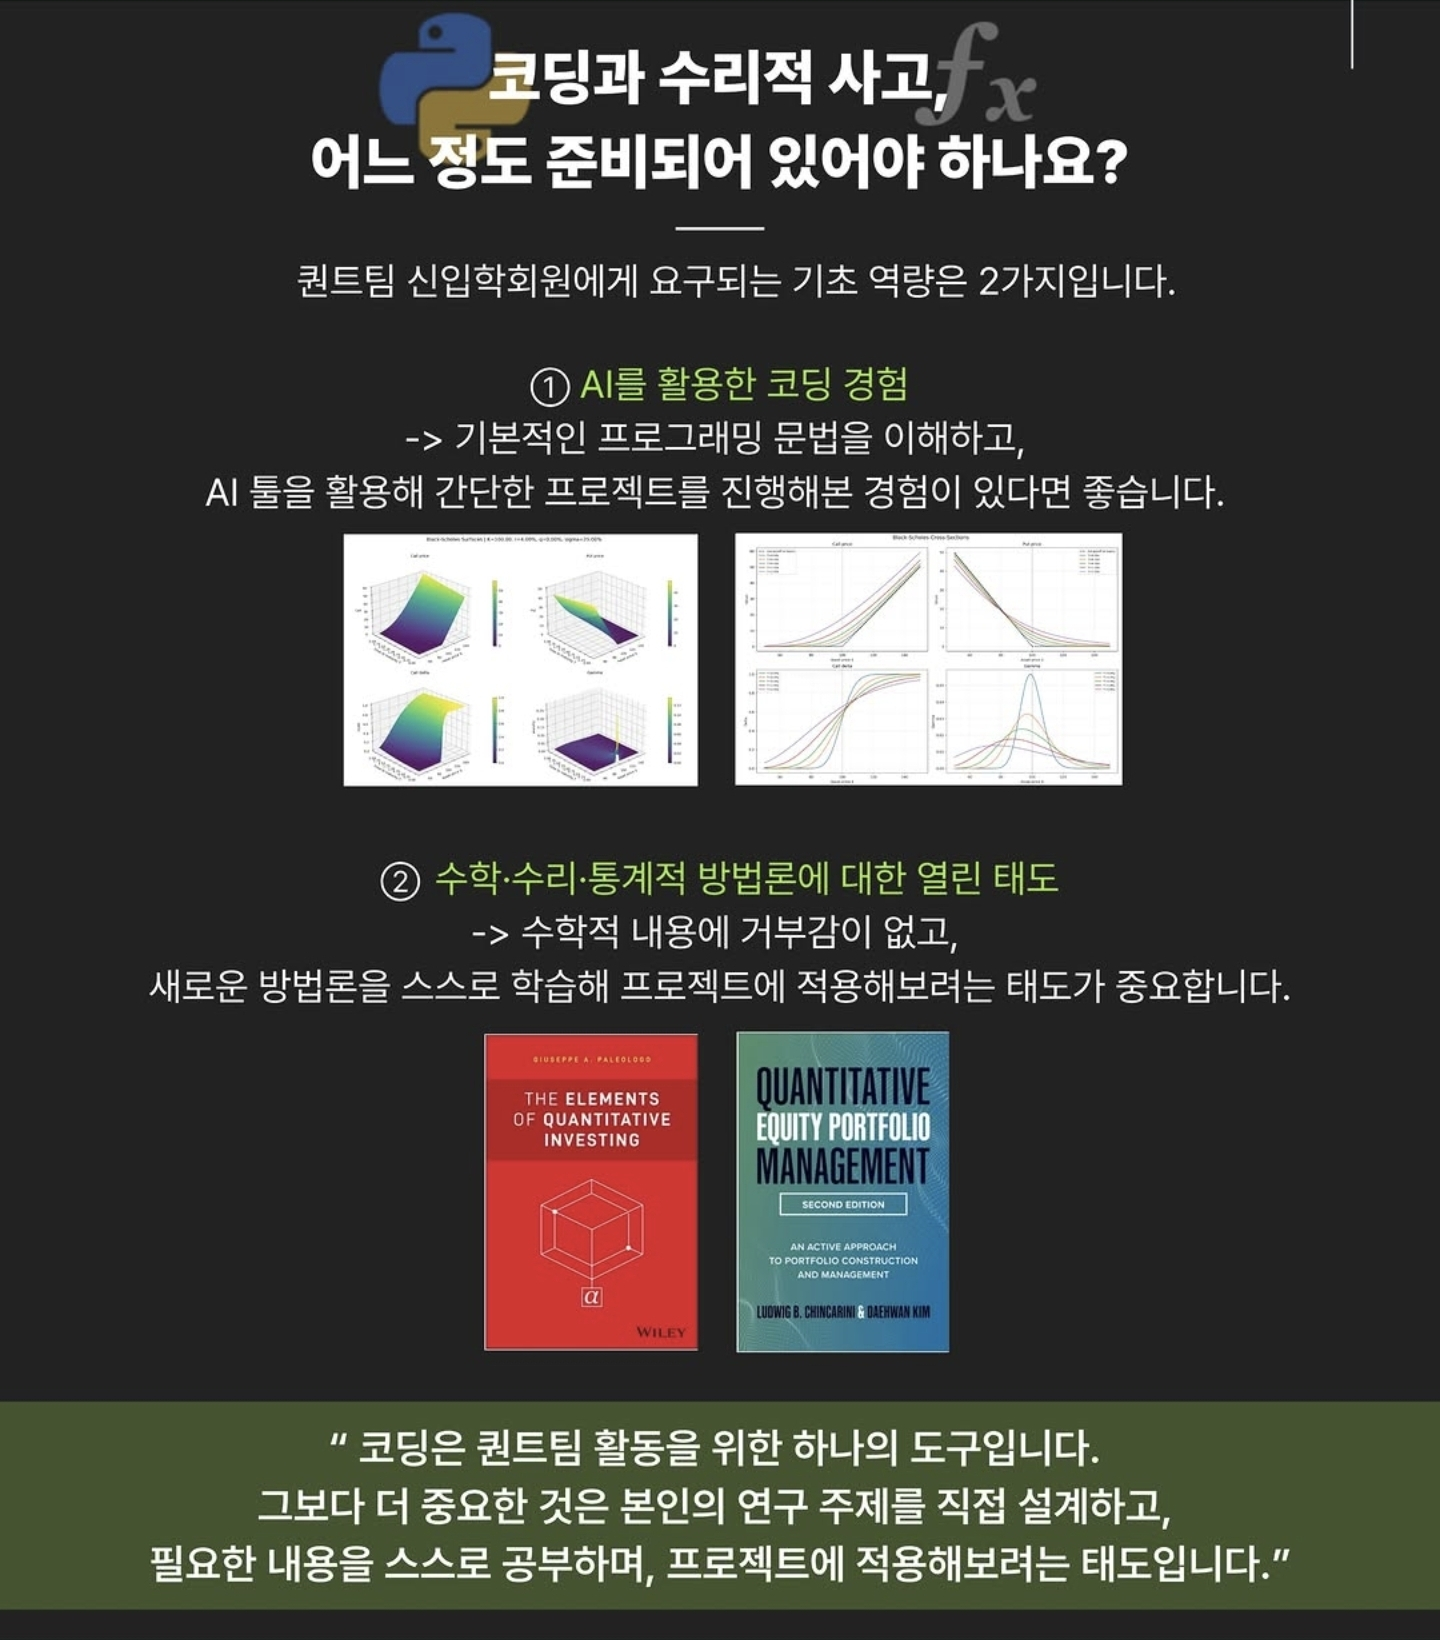
데이터 기반의 가설 설정과 모델링을 위해 필요한 코딩 경험, 수리적 사고와 학습 태도를 소개합니다.